
Gói ngành · Thuế
Thuế
Từ hóa đơn và tờ khai đến dữ liệu thuế có cấu trúc, đối soát được, truy nguyên được.
Trao đổi một bài toán số hóaĐầu vào
Chứng từ đến từ nhiều định dạng và nhiều hệ thống.
Đầu vào 1/4
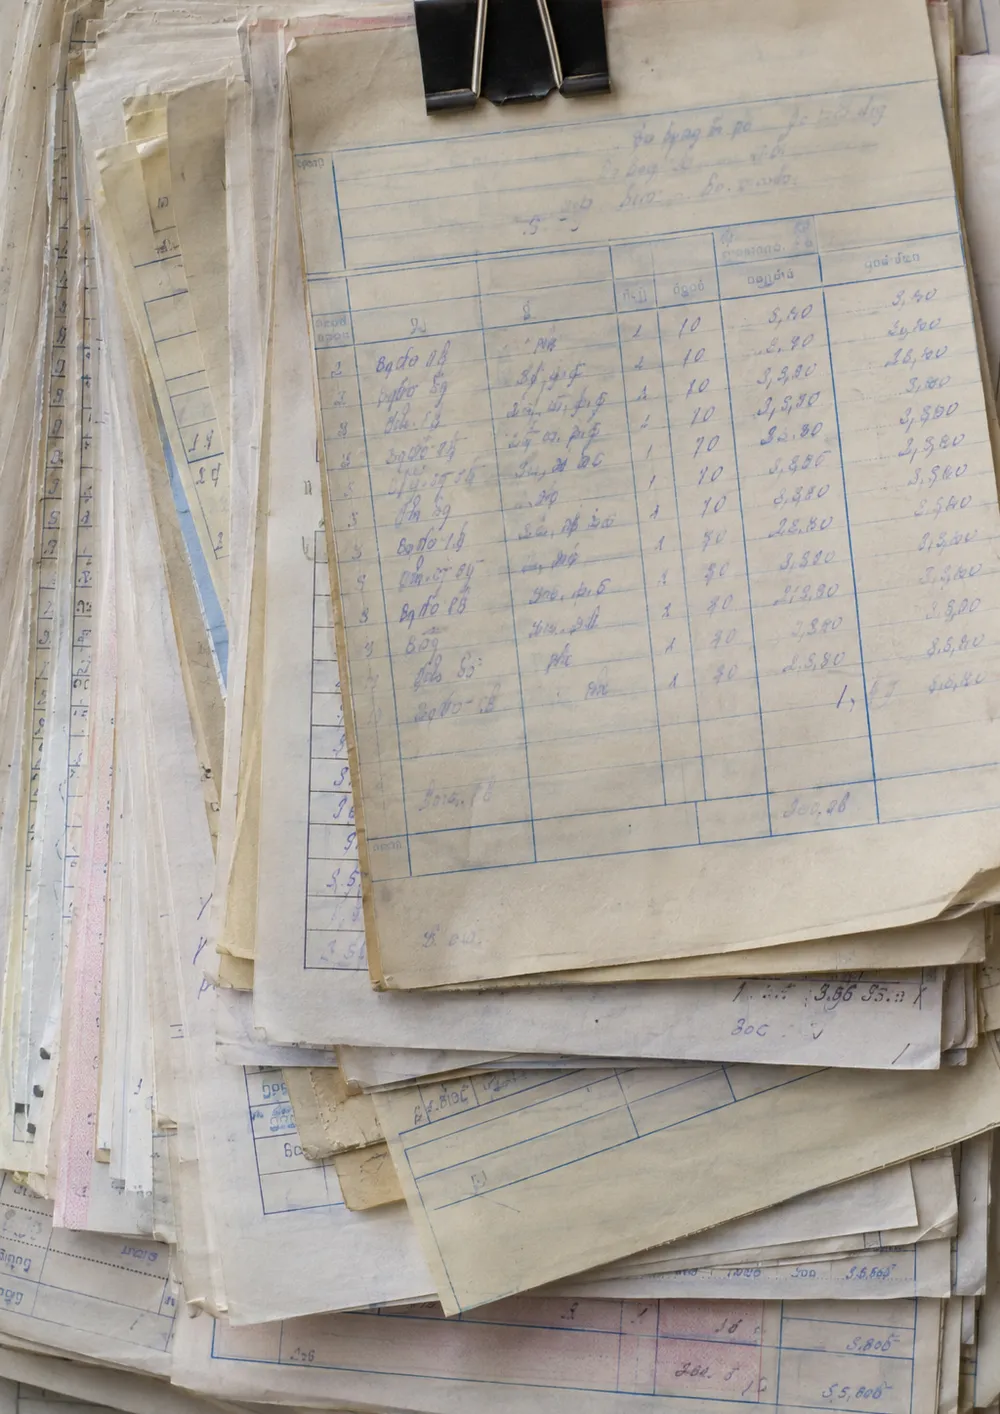
Hóa đơn
Hóa đơn điện tử và bản quét từ nhiều đơn vị phát hành và định dạng.
Đầu vào 2/4
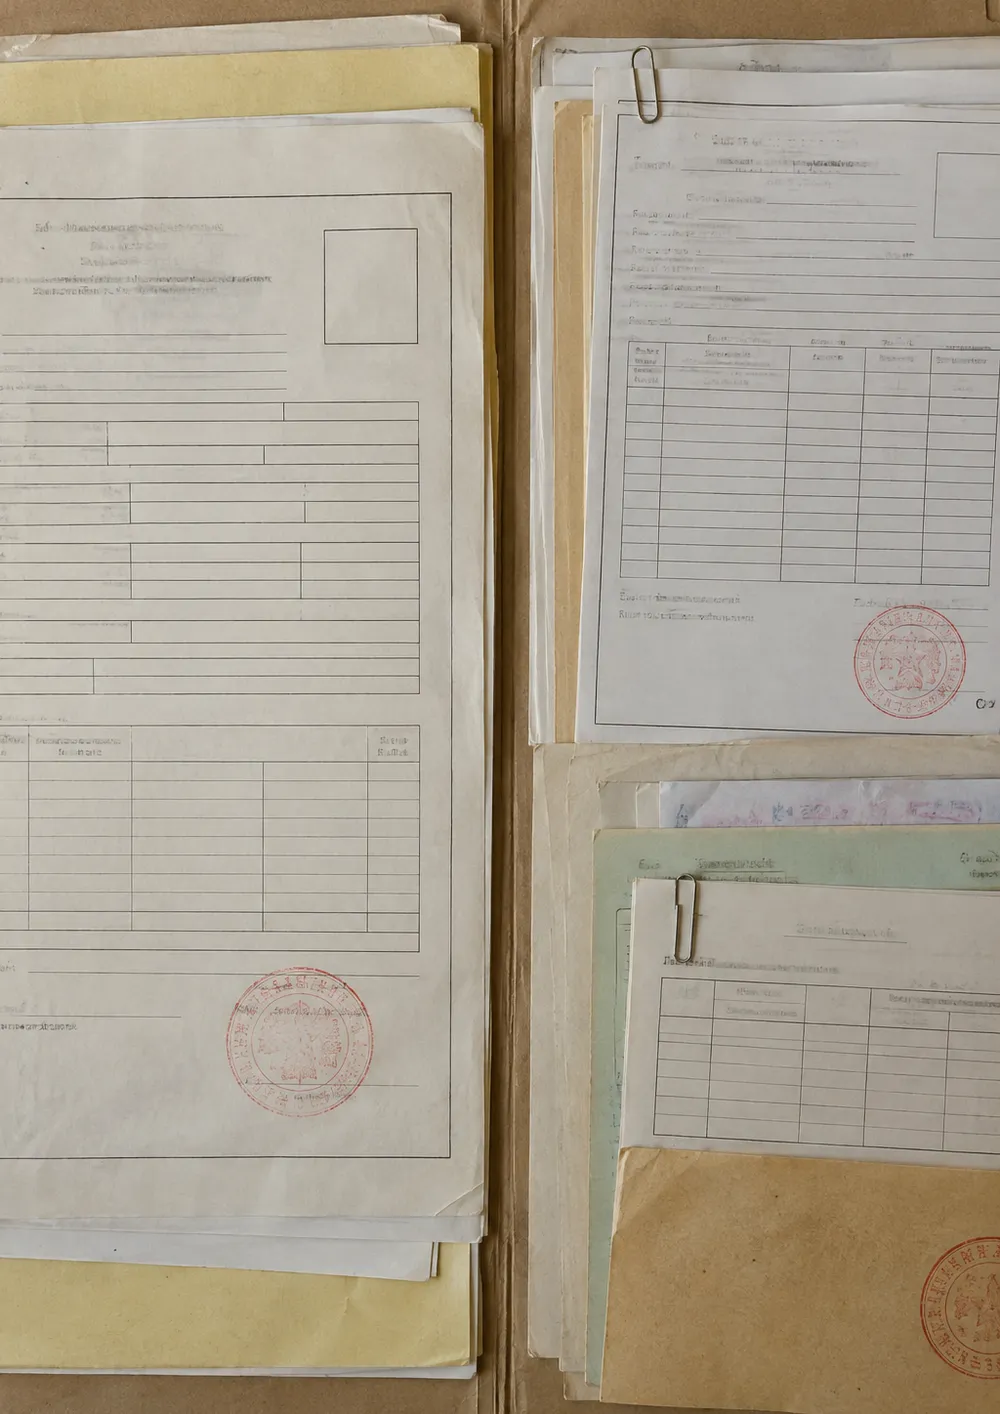
Hồ sơ đăng ký người nộp thuế
Hồ sơ đăng ký, thay đổi và tình trạng của từng người nộp thuế.
Đầu vào 3/4
Hồ sơ thanh tra, kiểm tra
Biên bản kiểm tra, quyết định và chứng cứ đi kèm.
Đầu vào 4/4
Tờ khai thuế
Tờ khai định kỳ và phụ lục đi kèm, dạng điện tử hoặc giấy.
Bài toán khó
Những bài toán chúng tôi giải quyết
Bài toán 1/5
Nhiều định dạng hóa đơn
Cùng một trường thông tin xuất hiện với bố cục và định dạng khác nhau ở mỗi đơn vị phát hành.
Bài toán 2/5
Một bản ghi cho mỗi người nộp thuế
Mã định danh và tên gọi khác nhau giữa các nguồn phải được nối về một hồ sơ duy nhất.
Bài toán 3/5
Đối soát hóa đơn, tờ khai và sổ sách
Chênh lệch giữa các nguồn phải được tìm ra và trình bày rõ để cán bộ xem xét.
Bài toán 4/5
Bảo mật, phân quyền và nhật ký
Dữ liệu người nộp thuế nhạy cảm, nên phân quyền theo vai trò và nhật ký kiểm chứng được là một phần của yêu cầu.
Bài toán 5/5
Bằng chứng cho từng giá trị
Mỗi giá trị trích xuất phải truy nguyên được về chứng từ gốc và lịch sử xử lý.
Đầu ra mục tiêu
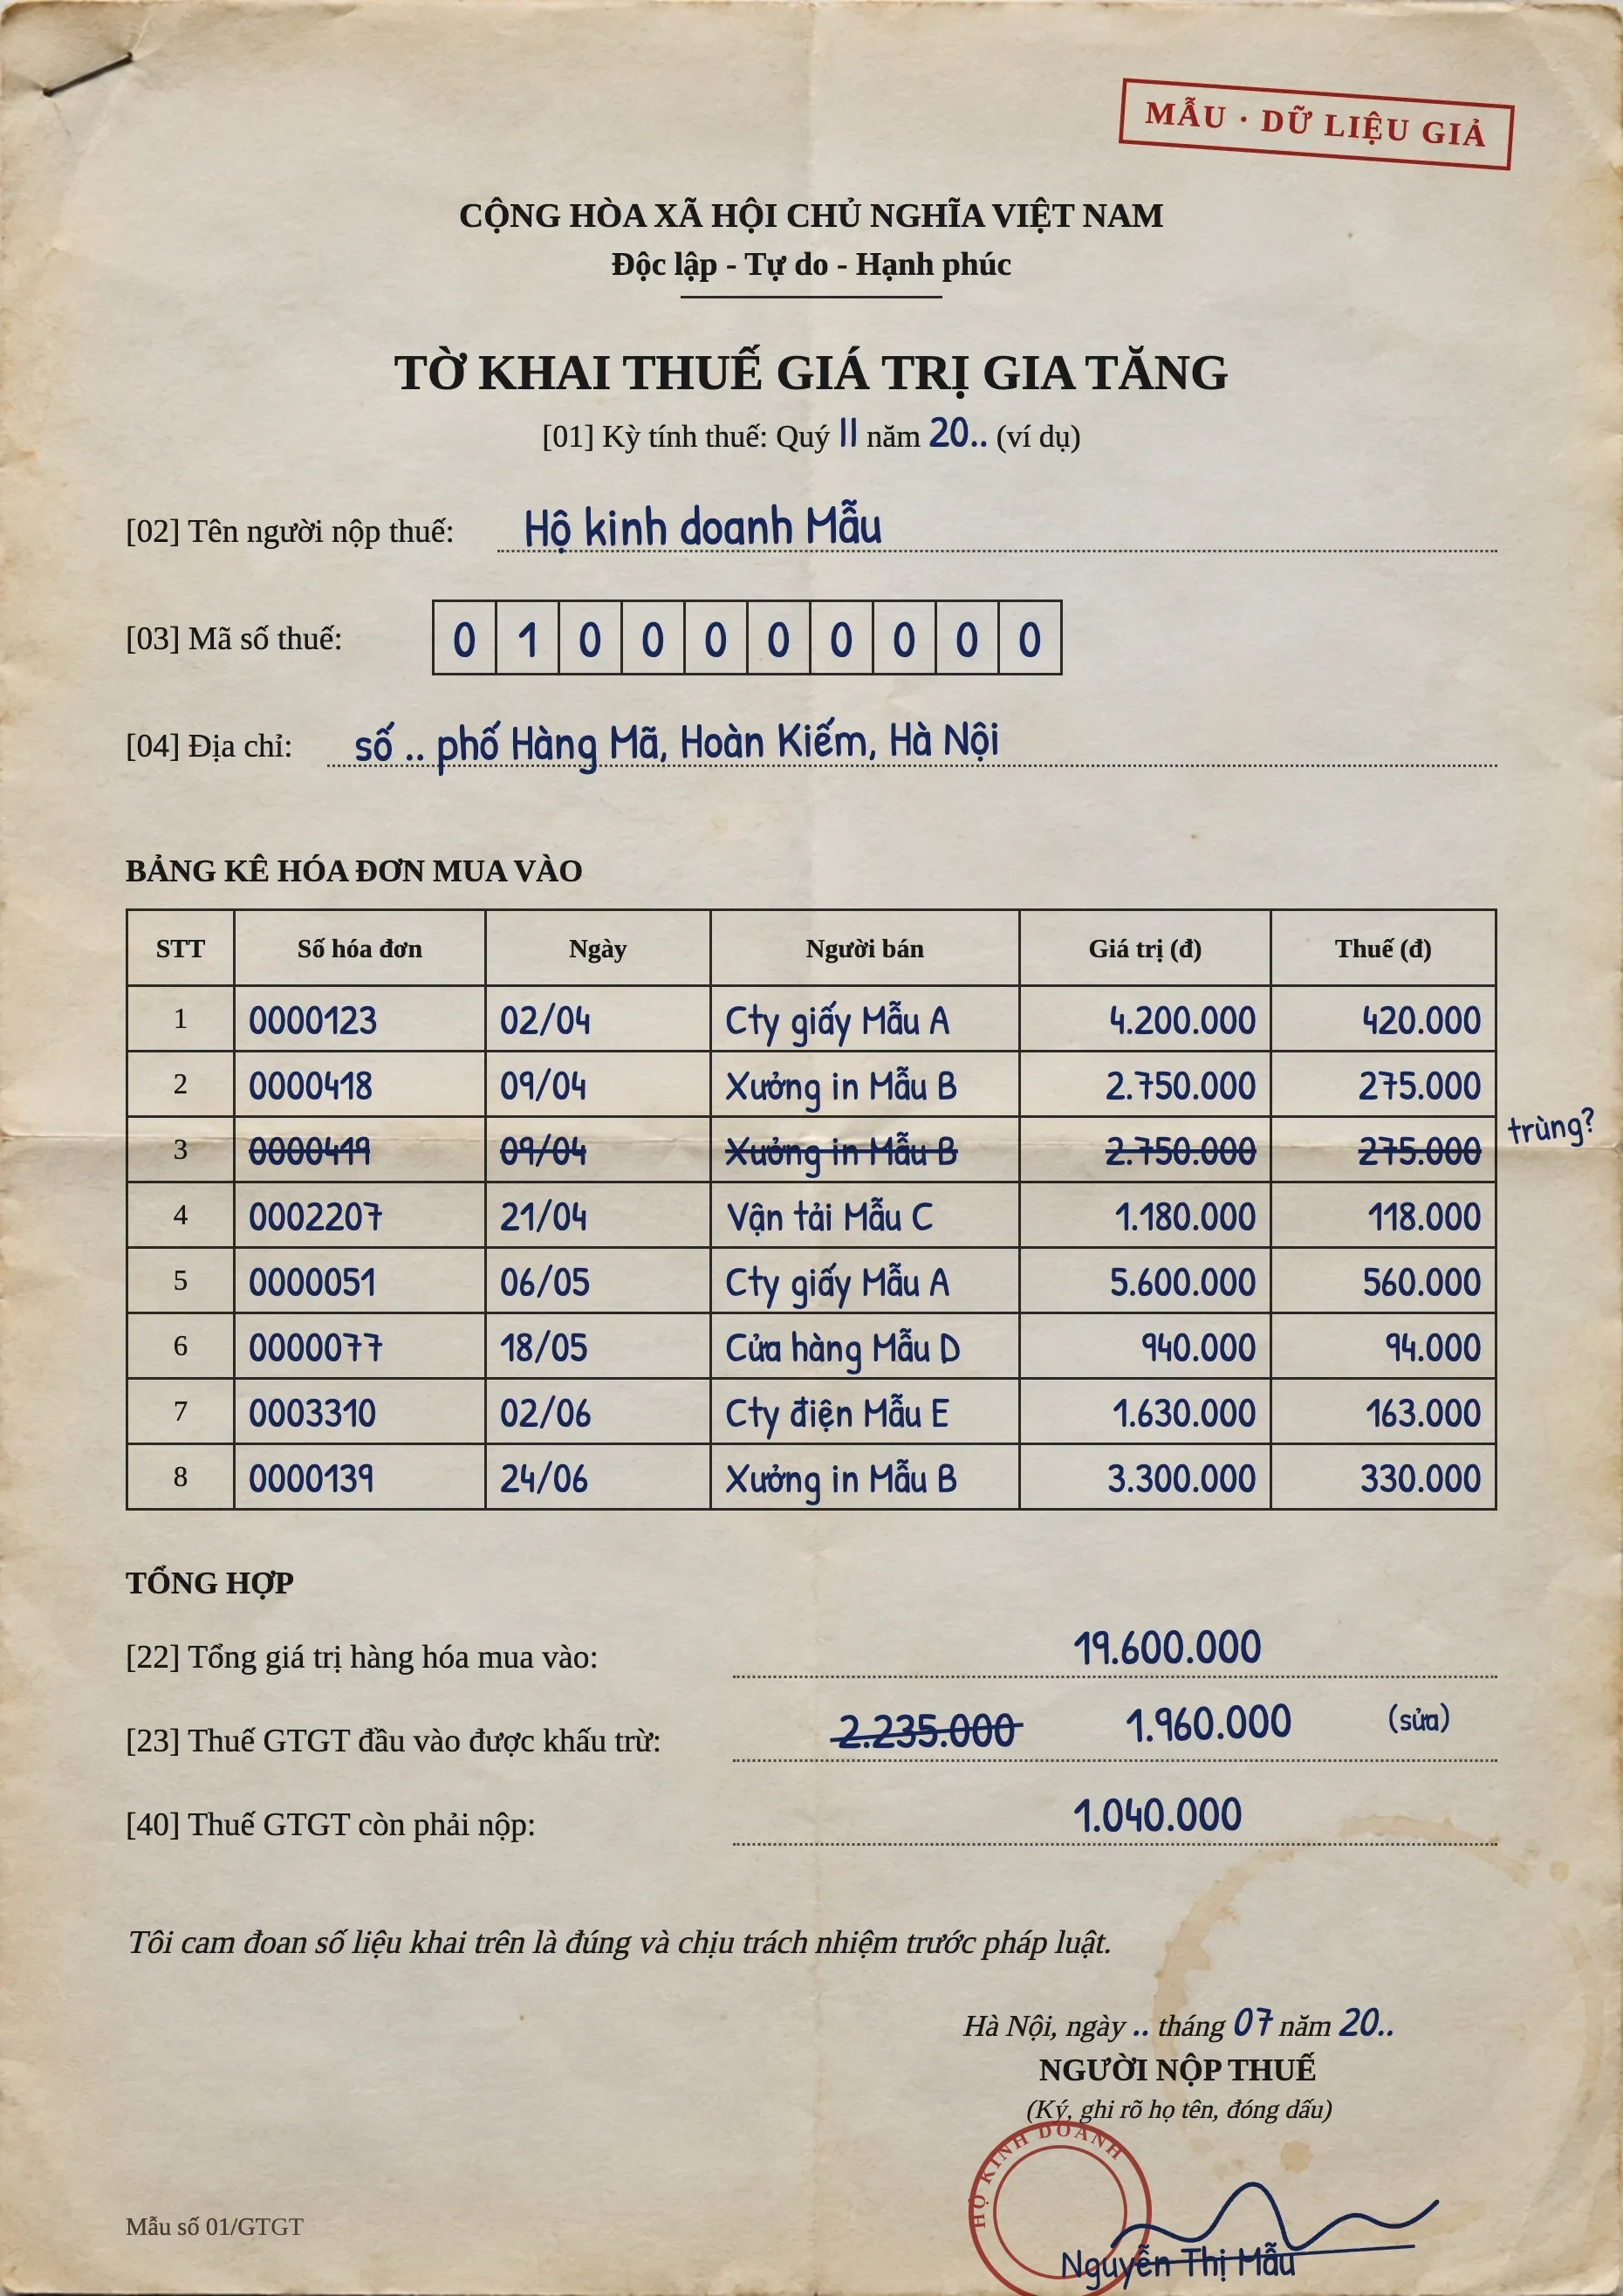
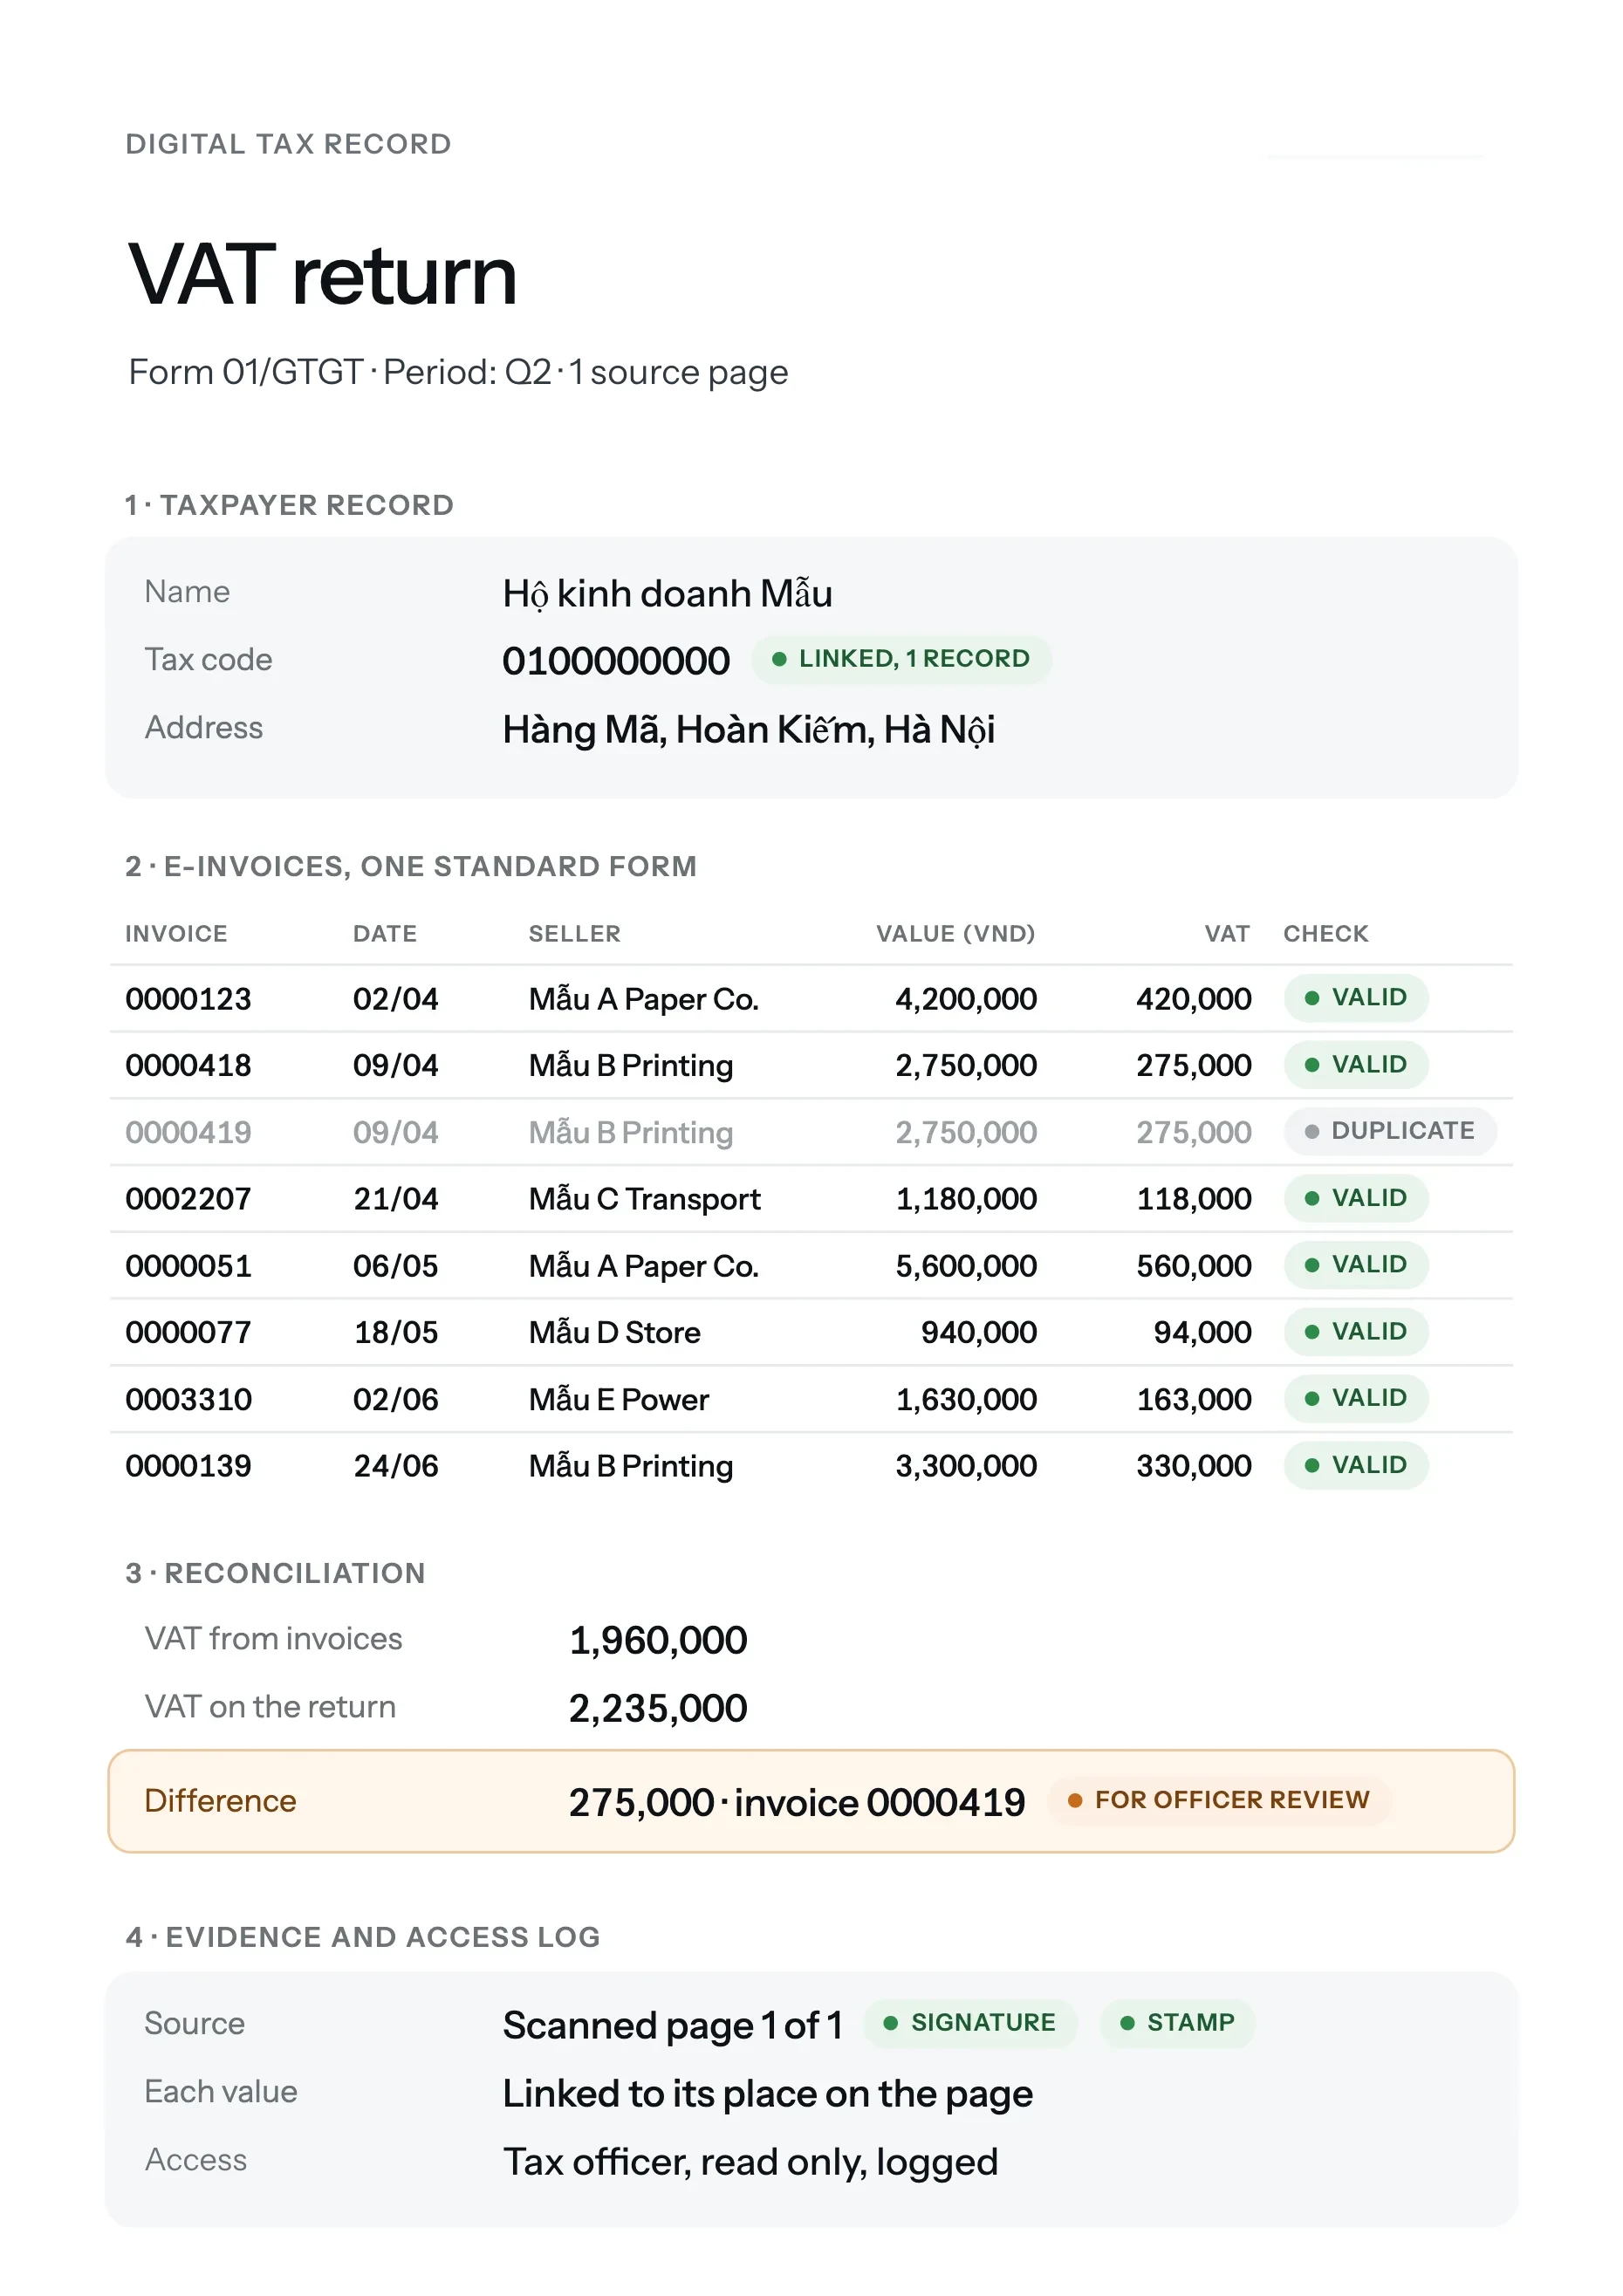
Một tờ khai, thành dữ liệu từng phần một.
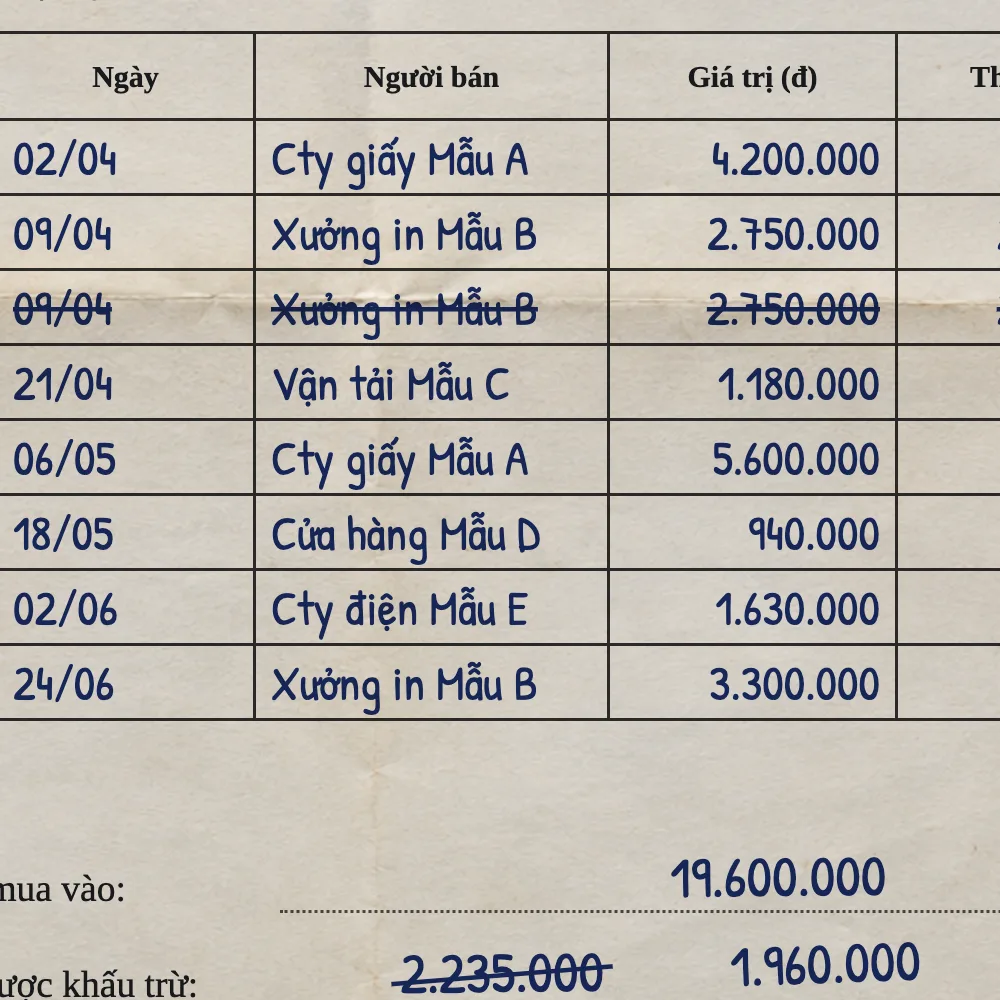
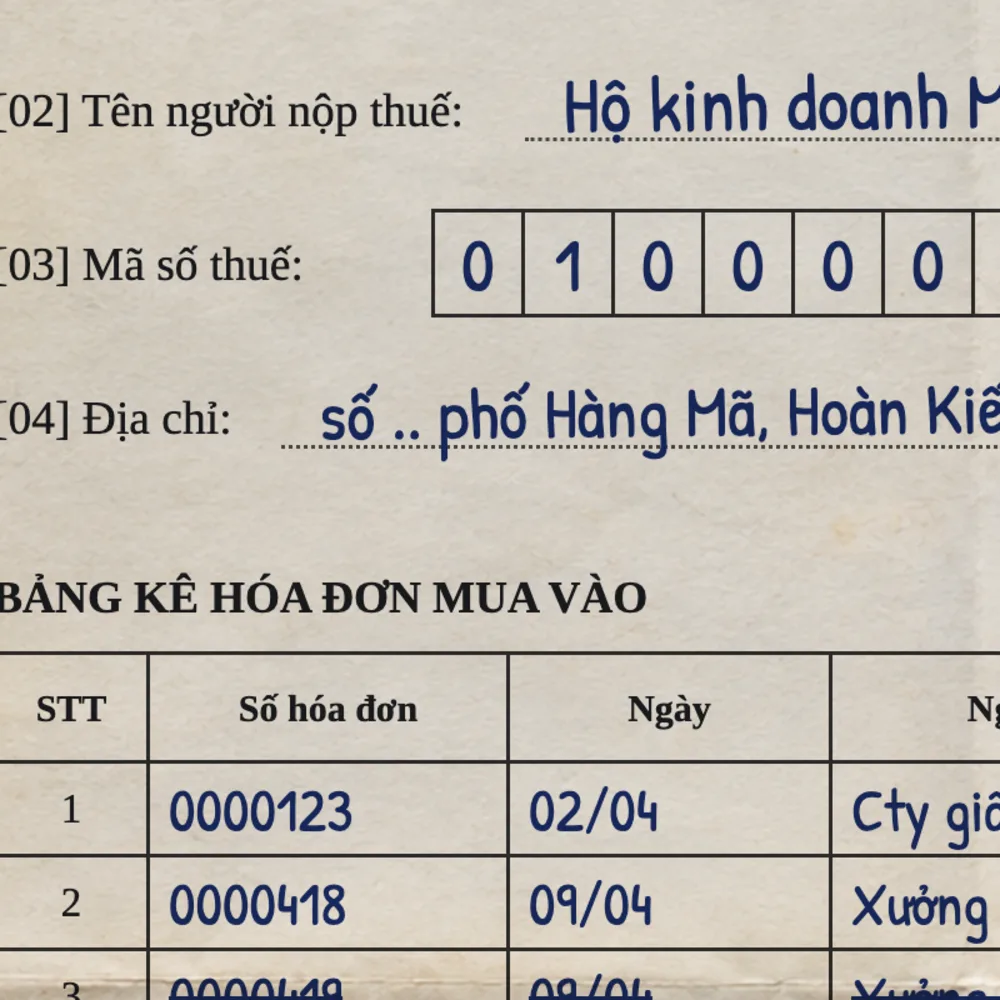
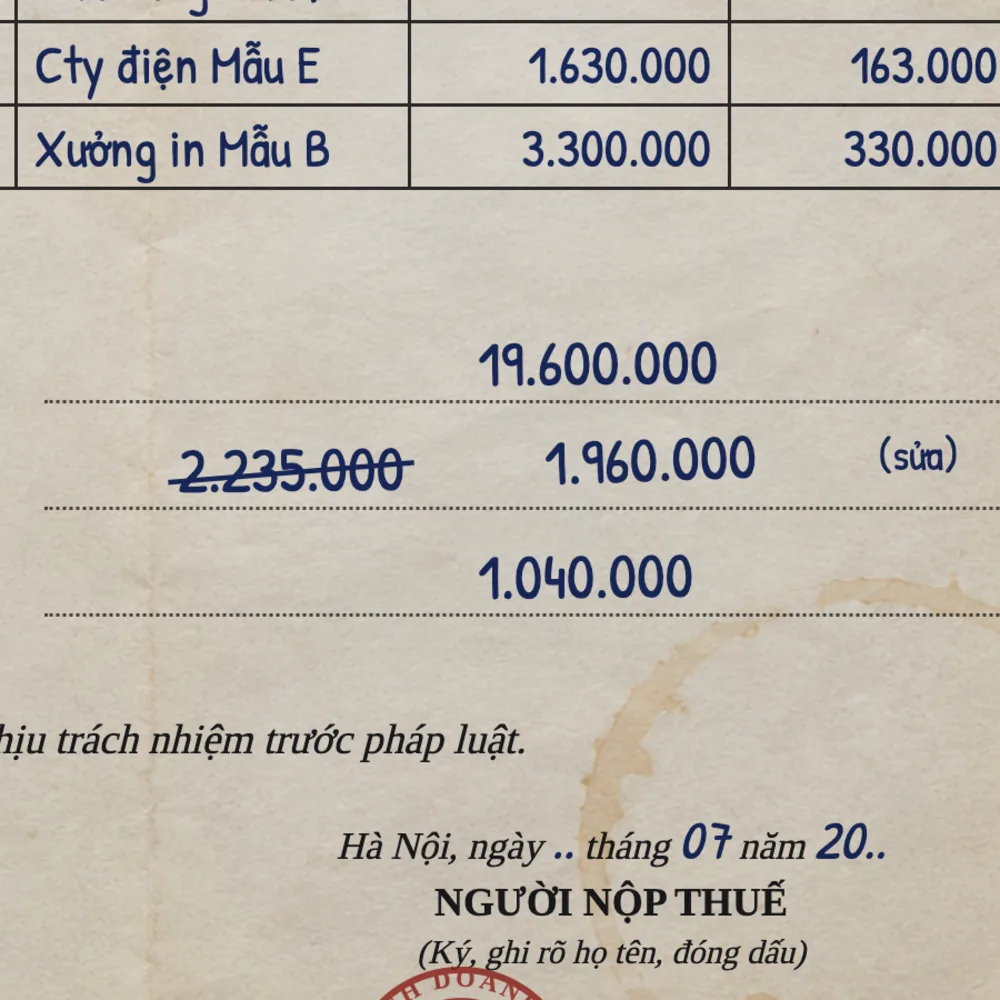
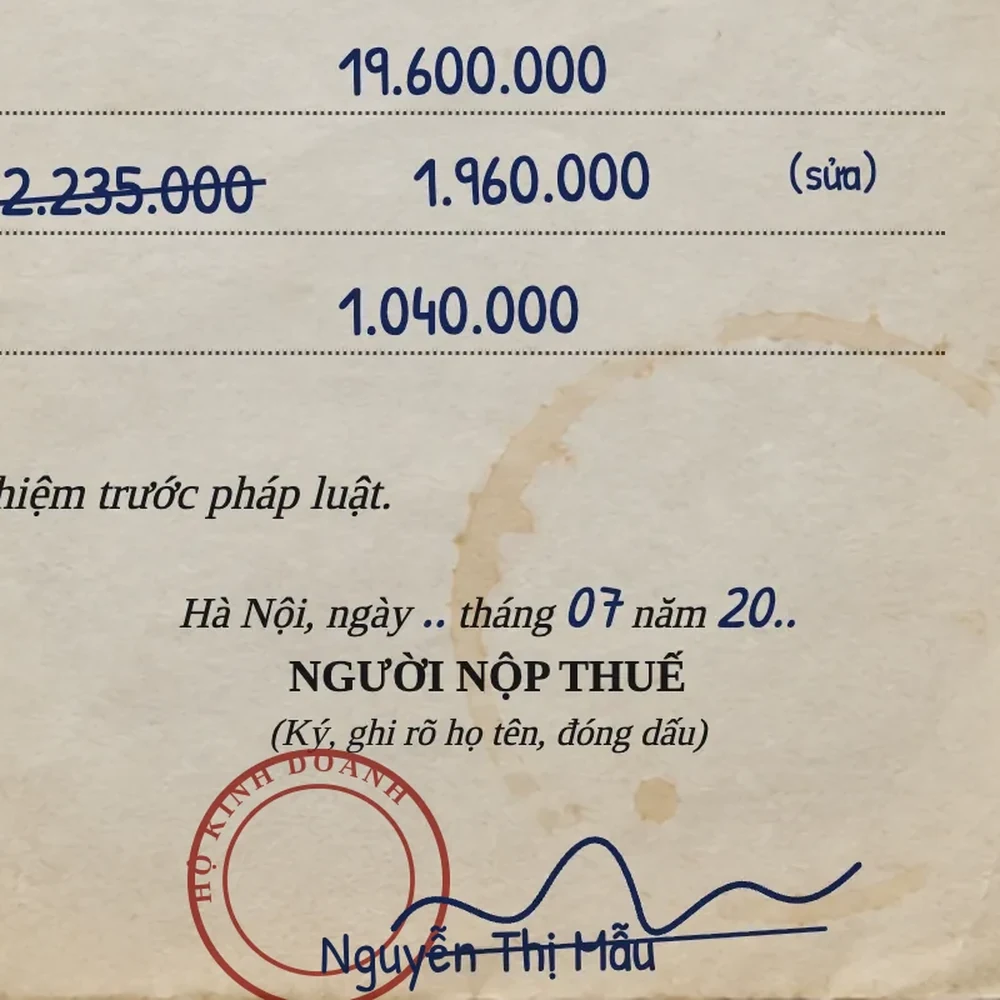
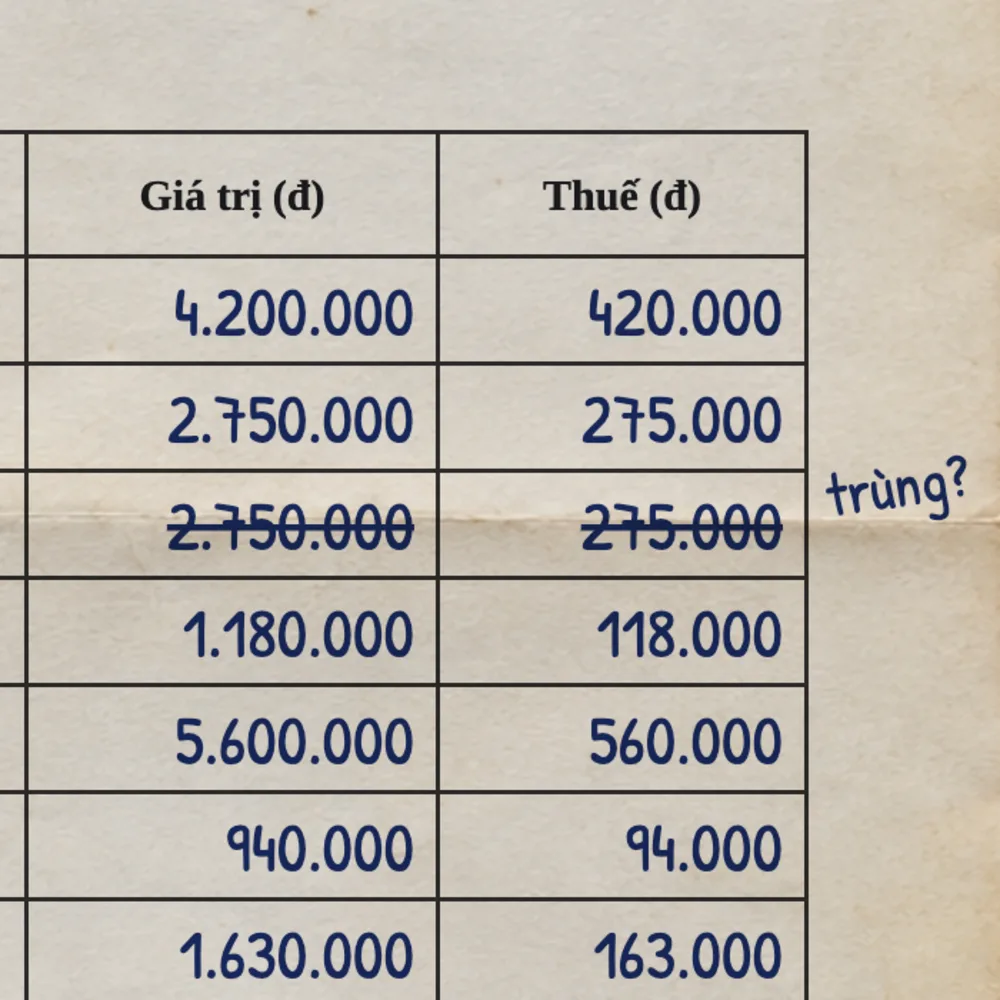
Tờ khai giấy
Viết tay, có sửa, có đóng dấu
Tờ khai định kỳ và phụ lục, dạng điện tử hoặc giấy.
Bước 1/4
Hồ sơ người nộp thuế
Một hồ sơ cho mỗi người nộp thuế, gắn với tờ khai.
Bước 2/4
Hóa đơn điện tử đã chuẩn hóa
Mọi hóa đơn được kiểm tra và đưa về một mẫu chuẩn.
Bước 3/4
Báo cáo đối soát
Chỉ rõ điểm khớp và chênh lệch để cán bộ xem xét.
Bước 4/4
Bằng chứng nguồn và lịch sử xử lý
Mỗi giá trị gắn với chứng từ nguồn và lịch sử xử lý.
Bản ghi
Kho lưu trữ hồ sơ thuế
Lưu trữ có cấu trúc, phân quyền, ghi nhật ký truy cập.
Giá trị nằm ở đâu
Một bản ghi chung: cán bộ chỉ xem chênh lệch, mỗi số đều có chứng từ.
 GiấyDữ liệu
Số hóa thuế
Xem cách Chinh Phong tổ chức hồ sơ thuế, đối soát chênh lệch và truy xuất giá trị về nguồn.
2 phút 2 giây, dữ liệu minh họa
Các chương
Bắt đầu từ một tập dữ liệu đại diện
Chọn một tập hóa đơn, tờ khai và hồ sơ người nộp thuế đại diện. Thống nhất mẫu bản ghi, mã định danh, các trường quan trọng, quy tắc khi thiếu hoặc mâu thuẫn nguồn và cách nghiệm thu kết quả. Đo kết quả trên tập đó trước khi mở rộng.
Khảo sát nguồn
Xác định các loại hóa đơn, tờ khai và hồ sơ hiện có cùng định dạng và nơi lưu.
Chuẩn hóa hồ sơ
Thống nhất mẫu bản ghi, mã định danh người nộp thuế và quy tắc kiểm tra trường.
Trích xuất và đối soát
Trích trường từ hóa đơn và tờ khai, đối soát giữa các nguồn, đánh dấu chênh lệch.
Nghiệm thu và lưu trữ
Đo độ chính xác trên bộ mẫu đã kiểm tra, nạp vào kho lưu trữ có phân quyền.
Được thiết kế cho các tập hồ sơ thuế cần đối soát giữa nhiều nguồn và truy nguyên về chứng từ. Sản xuất chỉ bắt đầu sau khi nghiệm thu trên một tập dữ liệu đại diện.
Gói ngành tiếp theo
Giáo dục
Chuẩn hóa lịch sử học tập và hồ sơ giáo dục để phục vụ quản trị số dài hạn.